

TAX NEWS – EDISI OKTOBER 2026
Kupas Tuntas Aturan Baru Perpajakan | Volume 44 | Terbitan Jakarta
[Area Placeholder untuk Gambar Ilustrasi: Grafis Timbangan Keadilan dan Pajak]
Oleh: Redaksi Tax News
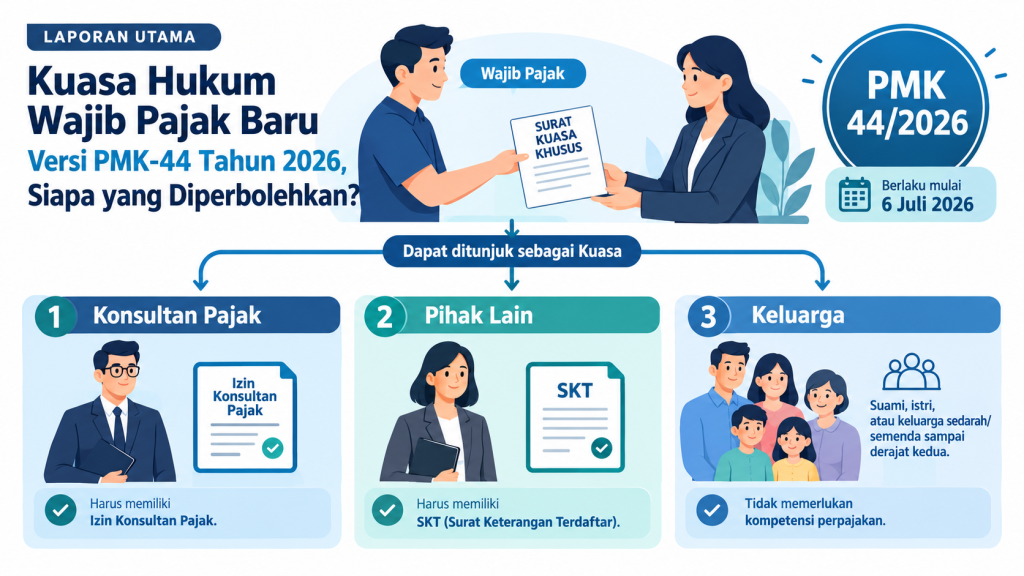
Kehadiran Peraturan Menteri Keuangan (PMK) Nomor 44 Tahun 2026 menandai babak dan era baru dalam administrasi kuasa perpajakan di Indonesia [cite: 1]. Aturan ini diterbitkan dengan tujuan utama untuk mempertegas persyaratan dan pelaksanaan kuasa perpajakan [cite: 1]. Mengingat sistem administrasi perpajakan yang semakin digital melalui implementasi Coretax, Direktorat Jenderal Pajak (DJP) merasa perlu mengklasifikasikan secara terstruktur siapa saja pihak yang sah untuk mewakili Wajib Pajak. Kebijakan ini diharapkan memberikan kepastian hukum sekaligus melindungi hak-hak Wajib Pajak dari potensi penyalahgunaan wewenang oleh pihak yang tidak bertanggung jawab.
Dalam edisi khusus Tax News bulan ini, redaksi menyajikan analisis mendalam mengenai pemetaan pihak-pihak yang diperbolehkan menjadi kuasa Wajib Pajak, batas-batas kewenangannya, serta masa transisi krusial yang saat ini sedang berlangsung hingga akhir tahun 2026 [cite: 1].
A. Peranan Konsultan Pajak: Apa yang Berubah?
Konsultan pajak sejatinya selalu menjadi garda terdepan dan pihak yang paling umum ditunjuk sebagai kuasa hukum Wajib Pajak. Namun, di bawah rezim PMK 44/2026, pengawasan terhadap profesi ini diperketat secara signifikan.
- Kewajiban Izin Praktik Aktif: Konsultan pajak kini diwajibkan untuk memiliki izin praktik yang berstatus aktif [cite: 1]. Hal ini tidak bisa lagi dinegosiasikan. Jika izin sedang dalam masa pembekuan atau sudah kedaluwarsa, maka secara otomatis sistem akan menolak yang bersangkutan untuk bertindak sebagai kuasa.
- Integrasi Sistem dan Pendaftaran: Konsultan pajak wajib terdaftar di dalam sistem administrasi perpajakan [cite: 1]. Surat Keterangan Terdaftar (SKT) dan data izin akan divalidasi langsung oleh sistem Coretax.
- Dampak Ujian Berkala: Salah satu sorotan utama adalah kewajiban mengikuti ujian berkala atau pemeliharaan lisensi. Publik mempertanyakan bagaimana nasib kuasa perpajakan atas suatu kasus yang sedang ditangani apabila status izin konsultan tersebut mendadak berubah (misalnya tidak lulus ujian berkala atau telat memperpanjang izin) [cite: 1]. PMK ini menuntut konsultan untuk sangat teliti mengelola masa berlaku izin praktiknya agar tidak merugikan Wajib Pajak yang sedang mereka wakili.
B. Peran Pegawai Perusahaan: Kualifikasi Baru dan Era Surat Keterangan Terdaftar (SKT)
Banyak Wajib Pajak Badan (perusahaan) yang lebih memilih mengandalkan pegawai internal mereka—seperti tax accountant, manajer akuntansi, atau direktur keuangan—untuk menangani sengketa, pemeriksaan, atau SP2DK. PMK-44 membawa transformasi besar bagi peran pegawai ini, yang diklasifikasikan sebagai “Pihak Lain” [cite: 1].
- Kualifikasi Pendidikan Ketat: Untuk dapat ditunjuk sebagai kuasa, seorang pegawai diwajibkan memiliki kompetensi formal. Persyaratan ini mencakup keharusan memiliki sertifikat kursus Brevet Pajak atau merupakan lulusan pendidikan formal perpajakan minimal setingkat Diploma 3 (D3) atau Strata 1 (S1) [cite: 1].
- Syarat Baru – Kepemilikan SKT: Kualifikasi ijazah dan sertifikat saja tidak lagi cukup di mata hukum pajak yang baru. Pegawai perusahaan tersebut diwajibkan untuk mendaftarkan dirinya ke DJP guna mendapatkan Surat Keterangan Terdaftar (SKT) sebagai “Pihak Lain” [cite: 1]. Tanpa SKT, pegawai tersebut tidak memiliki kedudukan hukum (legal standing) untuk menandatangani dokumen resmi atau mewakili perusahaan, meskipun jabatannya di internal perusahaan sangat tinggi.
- Masa Transisi Krusial: Mengingat aturan ini cukup mengagetkan dunia usaha, pemerintah memberikan masa transisi. Pegawai atau pihak selain konsultan yang memenuhi syarat pendidikan/brevet masih diperbolehkan ditunjuk sebagai kuasa tanpa SKT hingga tenggat waktu 31 Desember 2026 [cite: 1]. Oleh karena itu, HRD dan departemen pajak perusahaan harus segera memastikan staf mereka memproses SKT sebelum tahun 2027 bergulir.
C. Peran Keluarga: Definisi yang Longgar dan Pengecualian Kompetensi
Bagi Wajib Pajak Orang Pribadi, PMK-44 memberikan fleksibilitas untuk menunjuk anggota keluarganya sebagai kuasa.
- Pengecualian Kompetensi: Berbeda dengan Konsultan Pajak atau Pihak Lain, anggota keluarga dikecualikan secara mutlak dari persyaratan kompetensi perpajakan [cite: 1]. Artinya, istri, suami, atau anak tidak dituntut untuk memiliki sertifikat Brevet maupun latar belakang pendidikan D3 Pajak untuk mengurus pajak anggota keluarganya.
- Ambiguitas Definisi Keluarga: Meskipun memberikan kemudahan, aturan ini memunculkan celah diskusi. Definisi batas hubungan keluarga masih dianggap kurang jelas [cite: 1]. Bukti hubungan keluarga (seperti Kartu Keluarga atau Akta Perkawinan) kadang memunculkan perdebatan terkait seberapa jauh derajat kekerabatan yang diizinkan (misalnya, apakah keponakan atau sepupu jauh bisa diakui?). Klarifikasi lebih lanjut dalam bentuk peraturan teknis di bawah PMK sangat dibutuhkan untuk menghindari sengketa dengan petugas di lapangan [cite: 1].
D. Peran Pihak Lain: Ekspansi Profesi ke Ranah Pajak
Kategori “Pihak Lain” tidak hanya mencakup pegawai internal, tetapi juga membuka pintu bagi profesional di luar Konsultan Pajak berlisensi. Ini mencakup profesi seperti pengacara (lawyer), Akuntan Publik, penasihat keuangan, hingga profesi lain yang kerap bersinggungan dengan ranah pajak [cite: 1].
Persyaratannya sama, yakni harus mendaftarkan diri dalam sistem administrasi perpajakan dan memiliki kompetensi dasar perpajakan [cite: 1]. Namun, terdapat tantangan yang diidentifikasi oleh para ahli: Penerapan Standar Etika. Mengingat pihak-pihak ini bukan bagian dari profesi Konsultan Pajak yang diawasi oleh kode etik asosiasi (seperti IKPI atau AKP2I), pengawasan atas integritas dan penerapan sanksi apabila terjadi pelanggaran (menghalangi pelaksanaan aturan perpajakan) dinilai masih buram dan berisiko [cite: 1].
E. Peran Eks Pegawai Pajak: Menjaga Etika Melalui Masa Tunggu
Fenomena mantan pegawai Direktorat Jenderal Pajak (DJP) yang beralih profesi menjadi konsultan perpajakan merupakan hal lumrah. Namun, PMK-44 memperketat perpindahan ini guna mencegah benturan kepentingan (conflict of interest).
- Rekam Jejak Bersih: Mantan pegawai diwajibkan memiliki rekam jejak yang baik selama masa baktinya di otoritas pajak [cite: 1].
- Masa Tunggu (Cooling-off Period) 5 Tahun: Ini adalah perubahan paling fundamental. Mantan pegawai DJP diwajibkan melewati masa tunggu selama lima tahun sebelum diperbolehkan berpraktik sebagai kuasa Wajib Pajak [cite: 1]. Aturan ini memastikan bahwa mantan fiskus tidak menyalahgunakan informasi internal atau koneksi yang masih “hangat” untuk membela Wajib Pajak yang mungkin pernah ia periksa sebelumnya.
F. Ketentuan Format Surat Kuasa: Era Baru Administrasi One Taxpayer, One Proxy
Tata cara administrasi pembuatan dan penyampaian Surat Kuasa Khusus mengalami revolusi yang diselaraskan dengan digitalisasi.
|
Aspek Administrasi |
Ketentuan PMK-44 Tahun 2026 |
|---|---|
|
Prinsip Kuasa |
Wajib Pajak hanya dapat menunjuk satu kuasa (one taxpayer, one proxy) [cite: 1]. |
|
Batas Kewenangan (Ruang Lingkup) |
Satu surat kuasa khusus berlaku untuk satu orang dan kewenangannya sangat terbatas hanya pada ruang lingkup yang disebutkan secara eksplisit [cite: 1]. Larangan mutlak untuk melimpahkan kuasa (hak substitusi) [cite: 1]. |
|
Batas Waktu Definitif |
Surat kuasa kini dibatasi oleh masa berlaku yang jelas. Kuasa otomatis berakhir karena masa berlaku selesai [cite: 1]. Pemberitahuan pengakhiran kuasa dari DJP dinilai mungkin tidak diperlukan lagi karena sistem otomatis memutus akses setelah tanggal tersebut terlewati [cite: 1]. |
|
Digital vs Manual (Kertas) |
Format surat kuasa diarahkan secara digital melalui sistem Coretax [cite: 1]. Namun, administrasi surat kertas (manual) tetap berjalan, khususnya selama masa transisi hingga akhir 2026 di mana surat kuasa pihak selain konsultan disampaikan langsung ke KPP [cite: 1]. |
|
Ketentuan Peralihan (Surat Lama) |
Surat kuasa yang telah diberikan dan disampaikan sebelum peraturan baru ini berlaku masih sah dan dapat digunakan [cite: 1]. |
Kesimpulan Redaksi
PMK 44 Tahun 2026 merupakan langkah berani dan strategis dari pemerintah untuk menertibkan lanskap profesi kuasa pajak. Keharusan memiliki SKT bagi staf perusahaan dan masa tunggu 5 tahun bagi mantan fiskus menunjukkan komitmen DJP terhadap profesionalisme. Bagi Wajib Pajak Badan, kami menyarankan agar tidak menunda pengurusan SKT bagi staf tax accountant Anda sebelum masa transisi berakhir pada 31 Desember 2026. Di sisi lain, peran perwakilan sekunder tetap diakomodir secara logis—misalnya, seorang kuasa hukum tetap diperbolehkan meminta pegawai atau kurir (orang lain) sekadar untuk mengantar atau menerima dokumen fisik perpajakan di KPP tanpa perlu SKT [cite: 1]. Mari kita kawal implementasi ini, terutama kesiapan sistem elektronik Coretax dalam mengakomodasi administrasi kuasa tanpa kendala teknis [cite: 1].


You must be logged in to post a comment.